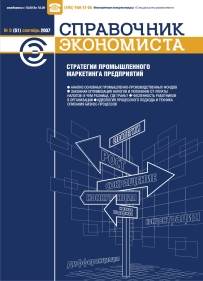
Журнал Справочник экономиста
Читайте в номере
Открыть содержание

События и факты

Новое в законодательстве

Организация и планирование производства

Анализ основных промышленно-производственных фондов

Автор предлагает методику анализа техниче­ского состояния основных фондов, содержания основных фондов, технико-экономических показателей использования основных фондов, показателей использования оборудования по времени и мощности и коэффициента сменности.

Паламарчук  А.С.

Cтратегический менеджмент

Управление продажами и прибылью

Порядка 50 % компаний и более строят системы оценки своей эффективности исключительно на основе финансовых показателей. Причем изменяется и традиционная система критериев оценки деятельности бизнеса. Расширяется состав используемых показателей, все больше применяются особые методы, в частности, основанные на построении экономико-математических моделей исследуемых объектов. Анализ и расчет математических моделей по­зволяют выбрать оптимальные решения по­ставленной задачи и обосновать этот выбор.

Семенов В.И.

Управление затратами

Учет готовой продукции в бухгалтерском учете

Кулаева Н.С.

Ценные бумаги

Целесообразность применения векселя в корпоративном секторе и основные параметры вексельной программы

В соответствии с условиями современного этапа и перспективами развития россий­ской экономики возрастает потребность в эффективно функционирующем рынке ценных бумаг, неотъемлемая часть которого — вексельный рынок. Возросший интерес к этому сегменту рынка со стороны корпоративного сектора — одна из важнейших особенностей нашего времени.

Иванов М.

Организация управления, управленческий учет

Идеология процессного подхода и техника описания бизнес-процессов

Боровков П.

Инвестиции

Методика расчета сроков окупаемости оборудования

Любая закупка оборудования по своей сути — инвестиция (будь то приобретение нового двигателя, покупка крупной производственной линии или мини-завода). Любую из этих затрат следует оценивать на основе сравнения запланированной выгоды от эксплуатации приобретаемого оборудования с запланированными расходами, необходимыми для того, чтобы производимые с его помощью товары вышли на рынок. Поэтому далее мы будем говорить о расчете сроков окупаемости оборудования как о расчете сроков окупаемости инвестиций.

Горемыкин В.А.

Маркетинг

Стратегии промышленного маркетинга предприятий

У стратегического маркетинга промышленных предприятий есть проблемы. Какие они? Можно ли их объединить и выделить общие, характерные для всех? Эту тему мы рассмотрим на примере двух технологических переделов, или двух предприятий, представляющих разные этапы технологического цикла производства и разные отрасли промышленности.

Рыжикова Т.Н.

Риски

Куда инвестировать — в ПИФ или ОФБУ?

Грищенко Ю.И.

Персонал

Численность работников в организации

Во многих документах, которые используют в своей работе бухгалтеры, встречаются понятия средней и среднесписочной численности работников. К сожалению, на практике часто можно столкнуться с тем, что один из этих показателей подменяется другим. Автор рассказывает, в каких ситуациях применяется каждый из показателей, а также о том, каким образом их можно рассчитать.

Ланина И.Б.

Бухгалтерский учет, налогообложение

Бухгалтерский и налоговый учет тары

Согласно п. 160 Методических указаний по бухгалтерскому учету материально-производственных запасов, утвержденных приказом Минфина РФ от 28 декабря 2001 г. № 119н, тара — это вид запасов, предназначенных для упаковки, транспортировки и хранения продукции, товаров и других материальных ценностей.

Вагапова А.Е.

Юридический практикум

Деятельность индивидуального предпринимателя, работающего по патенту, в 2008 г.

Донин Ю.Л.

Судебная практика

Постановление Правительства РФ от 9 июня 2007 г. № 359

Алексеев А.В.

Школа предпринимательства

Практика реформирования бизнеса. Процесс реформирования

В статье изложен подход к реформированию бизнесов, основанный на итогах работ в период с 1999 по 2006 гг.

Успех реформирования определяется каче­ством выполнения следующих этапов: организационной диагностики, разработки Программы реформирования, практического реформирования и достижения поставленных целей.

Бородин А.Н., Гун А.С., Шипулин М.В.

Вопрос — ответ

Налоговое планирование

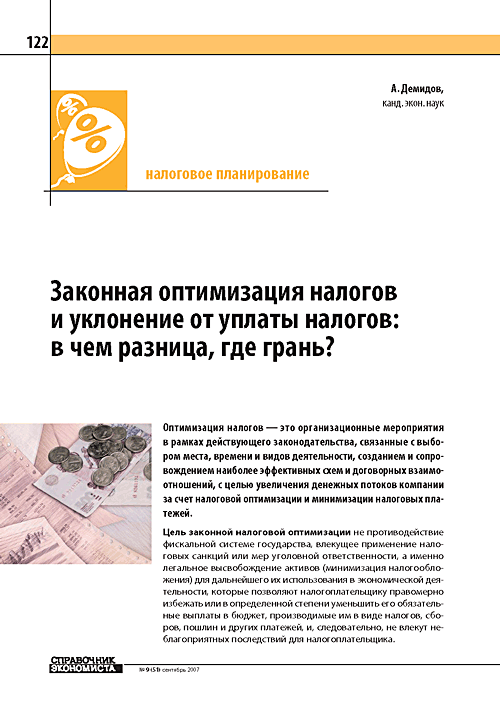
Законная оптимизация налогов и уклонение от уплаты налогов: в чем разница, где грань?

Цель законной налоговой оптимизации не противодействие фискальной системе государства, влекущее применение налоговых санкций или мер уголовной ответственности, а именно легальное высвобождение активов (минимизация налогообложения) для дальнейшего их использования в экономической деятельности, которые позволяют налогоплательщику правомерно избежать или в определенной степени уменьшить его обязательные выплаты в бюджет.

Демидов А.

Журнал Справочник экономиста
Читайте в номере
Открыть содержание

Профессиональный журнал для экономистов, финансистов, главных бухгалтеров.

«Справочник экономиста» — профессиональное издание, в котором вы найдете информацию о том, как наладить в компании бизнес-процессы, определить стратегические цели, поставить тактические задачи, принять грамотные управленческие решения, а самое главное — обеспечить их эффективное выполнение, а также о том, как спланировать, организовать и проконтролировать действия персонала, мотивировать сотрудников.

Не важно, являетесь вы молодым специалистом или высококвалифицированным профессионалом, — каждый из вас найдет здесь немало полезных и актуальных материалов, благодаря которым сможет выполнять свою работу качественно и результативно.

Наши авторы — только практики: специалисты по управлению финансами, экономисты, бухгалтеры, юристы.

Ответы на самые насущные вопросы экономики предприятия; анализ рентабельности и финансовой устойчивости предприятия; ценообразование и ценовая политика; управление капиталом; выявление и устранение хозяйственных и финансовых проблем на предприятии; оптимизация и повышение эффективности работы всех звеньев производства; управленческий учет; инвестиции; управление материальными ресурсами и затратами — все это в нашем журнале.

В каждом номере:

  • Управление финансами

  • Организация производственной деятельности

  • Управленческий учет

  • Налоговое планирование

Ежемесячный журнал объемом 136 страниц, распространяется по подписке.

Оформить подписку на журнал вы можете на нашем сайте, в почтовом отделении либо по телефону (495) 258-08-15.

Оформите подписку и получите доступ к закрытым сервисам!

Читать подробнее
Анонс:

Читайте в октябрьском номере:

Правила калькулирования себестоимости продукции ГОЗ: последние изменения

Постановление Правительства Российской Федерации от 13.07.2026 № 874 кардинально меняет архитектуру раздельного учета затрат по ГОЗ. Документ вступает в силу с 1 января 2027 г. и вводит новые правила калькулирования себестоимости продукции, поставляемой по ГОЗ. Для экономистов по ценообразованию ГОЗ и бухгалтеров это означает переход от рекомендательных методик к жестким нормативным требованиям, где первичный документ неразрывно связан с аналитическим регистром, а отчетность становится инструментом оперативного контроля со стороны государственного заказчика и контролирующих органов. В статье Е.С. Панченко представлен детальный разбор изменений, внесенных в правила ведения раздельного учета по ГОЗ, для подготовки организаций к работе в новых условиях.

Как управлять запасами и не замораживать деньги в неликвидах: полное руководство от А до Я

Многие руководители компаний ошибочно полагают, что товары на складе — это их «толстый кошелек» и гарантия стабильности. Однако экономисты смотрят на это иначе: товарный запас — это замороженные деньги, которые не работают, не приносят прибыли и каждый день требуют затрат на хранение. В своей статье А.Н. Дубоносова дает полный алгоритм того, как превратить склад из «болота для денег» в механизм, генерирующий ликвидность. Вы научитесь находить неликвиды, не допускать их появления и высвобождать значительные суммы денежных средств.

Оцениваем интенсивность использования ресурсов бизнеса

Увеличение интенсивности использования вложенных собственниками и инвесторами ресурсов является ключевой задачей руководства любой организации. Для поиска скрытых резервов роста эффективности бизнеса необходимо на регулярной основе проводить оценку интенсивности использования ресурсов, которая позволит своевременно выявлять финансовые риски и находить пути их преодоления. В статье А.В. Миляева рассмотрены последовательность и особенности осуществления оценки интенсивности использования ресурсов компании.

Профессиональный журнал для экономистов, финансистов, главных бухгалтеров.

«Справочник экономиста» — профессиональное издание, в котором вы найдете информацию о том, как наладить в компании бизнес-процессы, определить стратегические цели, поставить тактические задачи, принять грамотные управленческие решения, а самое главное — обеспечить их эффективное выполнение, а также о том, как спланировать, организовать и проконтролировать действия персонала, мотивировать сотрудников.

Не важно, являетесь вы молодым специалистом или высококвалифицированным профессионалом, — каждый из вас найдет здесь немало полезных и актуальных материалов, благодаря которым сможет выполнять свою работу качественно и результативно.

Наши авторы — только практики: специалисты по управлению финансами, экономисты, бухгалтеры, юристы.

Ответы на самые насущные вопросы экономики предприятия; анализ рентабельности и финансовой устойчивости предприятия; ценообразование и ценовая политика; управление капиталом; выявление и устранение хозяйственных и финансовых проблем на предприятии; оптимизация и повышение эффективности работы всех звеньев производства; управленческий учет; инвестиции; управление материальными ресурсами и затратами — все это в нашем журнале.

В каждом номере:

  • Управление финансами

  • Организация производственной деятельности

  • Управленческий учет

  • Налоговое планирование

Ежемесячный журнал объемом 136 страниц, распространяется по подписке.

Оформить подписку на журнал вы можете на нашем сайте, в почтовом отделении либо по телефону (495) 258-08-15.

Оформите подписку и получите доступ к закрытым сервисам!

Открыть полностью
Анонс:

Читайте в октябрьском номере:

Правила калькулирования себестоимости продукции ГОЗ: последние изменения

Постановление Правительства Российской Федерации от 13.07.2026 № 874 кардинально меняет архитектуру раздельного учета затрат по ГОЗ. Документ вступает в силу с 1 января 2027 г. и вводит новые правила калькулирования себестоимости продукции, поставляемой по ГОЗ. Для экономистов по ценообразованию ГОЗ и бухгалтеров это означает переход от рекомендательных методик к жестким нормативным требованиям, где первичный документ неразрывно связан с аналитическим регистром, а отчетность становится инструментом оперативного контроля со стороны государственного заказчика и контролирующих органов. В статье Е.С. Панченко представлен детальный разбор изменений, внесенных в правила ведения раздельного учета по ГОЗ, для подготовки организаций к работе в новых условиях.

Как управлять запасами и не замораживать деньги в неликвидах: полное руководство от А до Я

Многие руководители компаний ошибочно полагают, что товары на складе — это их «толстый кошелек» и гарантия стабильности. Однако экономисты смотрят на это иначе: товарный запас — это замороженные деньги, которые не работают, не приносят прибыли и каждый день требуют затрат на хранение. В своей статье А.Н. Дубоносова дает полный алгоритм того, как превратить склад из «болота для денег» в механизм, генерирующий ликвидность. Вы научитесь находить неликвиды, не допускать их появления и высвобождать значительные суммы денежных средств.

Оцениваем интенсивность использования ресурсов бизнеса

Увеличение интенсивности использования вложенных собственниками и инвесторами ресурсов является ключевой задачей руководства любой организации. Для поиска скрытых резервов роста эффективности бизнеса необходимо на регулярной основе проводить оценку интенсивности использования ресурсов, которая позволит своевременно выявлять финансовые риски и находить пути их преодоления. В статье А.В. Миляева рассмотрены последовательность и особенности осуществления оценки интенсивности использования ресурсов компании.

Открыть полностью
Подписка для физических лицДля физических лиц Подписка для юридических лицДля юридических лиц Подписка по каталогамПодписка по каталогам